صعود الين يواجه اختبار بنك اليابان
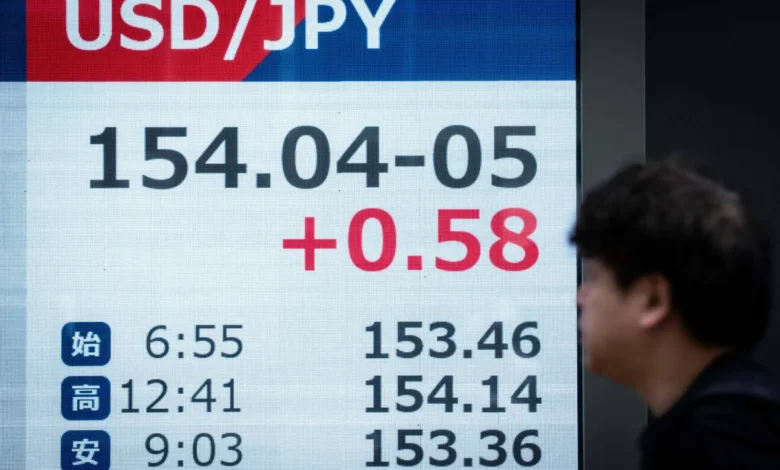
يدخل الين الياباني مرحلة حاسمة بعد أقوى موجة صعود له في نحو 18 شهراً؛ إذ بات استمرار مكاسبه مرتبطاً بقدرة بنك اليابان على تلبية توقعات الأسواق التي رفعت سقف رهاناتها إلى مستويات قد يصعب على البنك مجاراتها، في وقت لا تزال فيه عوامل أساسية عدة تميل لمصلحة ضعف العملة.
وارتفع الين بنحو 5 في المائة مقابل الدولار منذ بداية الشهر، مدفوعاً بتحول أكثر تشدداً في خطاب بنك اليابان، إلى جانب تصريحات لوزير الخزانة الأميركي سكوت بيسنت دعا فيها البنك إلى «فعل الصواب» بشأن السياسة النقدية.
وتعززت موجة الشراء بتكهنات حول احتمال قيام صندوق استثمار معاشات التقاعد الحكومي الياباني، الذي يدير أصولاً بنحو تريليوني دولار، بإعادة جزء كبير من استثماراته الخارجية إلى السوق المحلية. وبلغ الين الأسبوع الماضي 152.89 مقابل الدولار، وهو أقوى مستوى له في نحو 7 أشهر. ولكن هذا الصعود قام بدرجة كبيرة على توقعات بأن بنك اليابان قد يضاعف وتيرة التشديد النقدي، من زيادات تقارب مرة كل 6 أشهر حالياً إلى رفع للفائدة كل 3 أشهر تقريباً.
سقف توقعات مرتفع
تسعِّر الأسواق حالياً مساراً قد يدفع سعر الفائدة الياباني إلى أكثر من 2 في المائة خلال عام، مقارنة بمستواه الحالي البالغ 1 في المائة. ويرى محللون أن هذا السيناريو يرفع خطر خيبة أمل المستثمرين عند قرار بنك اليابان المرتقب؛ إذ قد يرفع البنك الفائدة دون أن يقدم إشارات قوية بما يكفي لتأكيد وتيرة التشديد السريعة التي تتوقعها الأسواق.
وقال ماسافومي ياماموتو، كبير استراتيجيي العملات في «ميزوهو سيكيوريتيز»، إن بنك اليابان سيجد صعوبة في تبنِّي موقف أكثر تشدداً من توقعات المستثمرين الحالية، حتى إذا رفع الفائدة في اجتماعه المقبل. وحذَّر من احتمال عودة الدولار إلى نحو 157 يناً؛ مشيراً إلى أن تسعير فائدة نهائية تتجاوز 2 في المائة يبدو مرتفعاً، وقد يفرض ضغوطاً على الاقتصاد الياباني.
«الاحتياطي الفيدرالي» يعقِّد الصورة
ولا يتعلق مستقبل الين ببنك اليابان وحده. فعودة الرهانات على رفع مجلس «الاحتياطي الفيدرالي» الأميركي أسعار الفائدة بعد بيانات أظهرت اتساع الضغوط التضخمية تعيد دعم الدولار. وتتوقع الأسواق الآن بدرجة كبيرة رفع الفائدة الأميركية، مع احتمالات لمواصلة الزيادات بوتيرة ربع سنوية خلال الاثني عشر شهراً المقبلة.
وإذا شدد بنك اليابان و«الاحتياطي الفيدرالي» السياسة النقدية بالتوازي، فقد تبقى فجوة العوائد بين السندات الأميركية واليابانية لأجل 10 سنوات قرب 200 نقطة أساس. وهذه الفجوة كانت طوال سنوات عاملاً أساسياً في ضعف الين؛ لأنها تجعل الأصول الدولارية أكثر جاذبية من نظيراتها اليابانية.
كما تواجه اليابان عاملاً إضافياً يتمثل في ارتفاع تكلفة واردات الطاقة. فالبلاد تعتمد بكثافة على النفط المستورد، وارتفاع الأسعار بفعل الحرب في الشرق الأوسط يضغط على شروط التبادل التجاري، ويزيد الطلب على العملات الأجنبية لتسوية فاتورة الواردات.
عودة محتملة لـ«تجارة الفائدة»
هذه البيئة قد تشجِّع المستثمرين على إعادة بناء صفقات «تجارة الفائدة» التي تقوم على الاقتراض بالين ذي التكلفة المنخفضة، واستخدام الأموال لشراء أصول ذات عوائد أعلى في الخارج. وكان ارتفاع الين الأخير قد دفع إلى تصفية واسعة لمثل هذه المراكز، ولكن انتهاء جزء كبير من عمليات التصفية يعني -في نظر بعض المحللين- أن المجال أصبح مفتوحاً لإعادة بناء مراكز بيع على العملة اليابانية. وأظهرت بيانات لجنة تداول السلع الآجلة الأميركية أن مراكز المضاربة على الين تحولت إلى صافي شراء للمرة الأولى منذ فبراير (شباط)، ولكن هذا التحول قد يكون مؤقتاً إذا تراجعت توقعات تشديد بنك اليابان. وفي الوقت ذاته، ما زال المستثمرون اليابانيون يوجهون أموالاً كبيرة إلى الأسواق الخارجية. وأظهرت بيانات وزارة المالية أنهم ضخُّوا 1.3 تريليون ين، أي نحو 8.4 مليار دولار، في الأسهم الأجنبية خلال أغسطس (آب)، وهو أكبر تحول شهري نحو الأسهم الخارجية في 5 أشهر.
رهانات صندوق التقاعد
في المقابل، يراهن بعض المستثمرين على أن صندوق استثمار معاشات التقاعد الحكومي سيبدأ في إعادة توزيع أصوله لمصلحة الأسهم والسندات اليابانية، بعد ارتفاع عائد السندات الحكومية لأجل 10 سنوات إلى أكثر من 3 في المائة للمرة الأولى منذ نحو 3 عقود. وازدادت التكهنات بعدما تصدرت «المحفظة الأساسية» جدول اجتماع حديث لمجلس إدارة الصندوق، وبعد دعوات من رئيسة الوزراء ساناي تاكايتشي ووزيرة المالية ساتسوكي كاتاياما إلى زيادة الاستثمار المحلي.
لكن محللين يرون أن السوق قد تبالغ في تقدير حجم وسرعة أي تحول. فإطار الحوكمة الخاص بالصندوق يفرض عليه الحد من تأثير تحركاته في السوق، ما يعني أن أي تغيير في توزيع الأصول سيجري تدريجياً وعلى مدى أشهر.
وقال كويتشي سوغيساكي، رئيس استراتيجيات الاقتصاد الكلي لليابان في «مورغان ستانلي»، إن أي إعادة للأموال من الخارج ستكون على الأرجح تدفقاً مؤقتاً، شبيهاً بتدخلات سوق الصرف، ولن تغير العوامل الأساسية التي قد تدفع الدولار مستقبلاً نحو 167 يناً.
كما يرى أن صندوق التقاعد لا يملك حافزاً قوياً لزيادة حيازاته من السندات المحلية، حتى مع اقتراب عوائدها من 3 في المائة؛ لأن العائد المستهدف للصندوق أعلى عند احتساب نمو الأجور الاسمية.
لحظة الحسم
وهكذا تبدو مكاسب الين معلَّقة بين توقعات متفائلة بشأن تشديد بنك اليابان، واحتمال عودة العوامل التي ضغطت عليه سابقاً؛ وهي فجوة العوائد، وارتفاع فاتورة الطاقة، واستمرار تدفق رأس المال الياباني إلى الخارج. وسيكون التحدي أمام بنك اليابان ليس فقط رفع الفائدة؛ بل أيضاً إقناع المستثمرين بأن وتيرة التشديد المقبلة ستكون بالسرعة التي سعَّرتها الأسواق. وإذا أخفق في ذلك، فقد تتحول موجة الصعود القوية للين سريعاً إلى فرصة جديدة لإعادة بناء صفقات «تجارة الفائدة»، والرهان على تراجع العملة من جديد.