«يونيكريديت» يحصل على موافقة أوروبية وأميركية للاستحواذ على «كومرتس بنك»
تتجاوز الجولة الآسيوية المرتقبة للرئيس الأميركي دونالد ترمب حدود الزيارة الدبلوماسية التقليدية، لتتحول إلى اختبار اقتصادي لمستقبل العلاقات التجارية بين الولايات المتحدة وأكبر مراكز التصنيع والتكنولوجيا في العالم. فبين اجتماعاته المقررة في الفلبين وقمة منتدى التعاون الاقتصادي لآسيا والمحيط الهادئ «أبيك» في مدينة شنتشن الصينية، تتطلع الأسواق إلى معرفة ما إذا كانت واشنطن ستفتح نافذة لتهدئة التوترات التجارية، أم ستواصل استخدام الرسوم الجمركية والقيود التكنولوجية لإعادة تشكيل سلاسل الإمداد العالمية.
وتأتي الزيارة، المقررة بين 17 و19 نوفمبر (تشرين الثاني)، في توقيت بالغ الحساسية؛ إذ تواجه اقتصادات المنطقة ضغوطاً متباينة، من ضعف الاستهلاك الصيني إلى تقلبات أسهم الذكاء الاصطناعي، وارتفاع تكاليف التمويل. ويتضمن البرنامج المعلن لقاءً بين ترمب والرئيس الصيني شي جينبينغ، إلى جانب اجتماع ثلاثي مرتقب مع الرئيس الروسي فلاديمير بوتين، لكن النتائج الاقتصادية لهذه اللقاءات لا تزال مفتوحة على احتمالات متعددة.
وتنبع أهمية القمة من الوزن الاقتصادي لأعضائها البالغ عددهم 21 اقتصاداً، والذين يمثلون أكثر من نصف التجارة العالمية. غير أن اتساع المصالح المشتركة لم يعد كافياً لتجاوز الخلافات بشأن الرسوم والرقائق الإلكترونية والطاقة والدعم الصناعي.
توافق غائب
وترى ديبورا إلمز، رئيسة السياسة التجارية في مؤسسة «هينريش» بسنغافورة، أن التنافس بين الولايات المتحدة والصين وروسيا جعل التوافق داخل «أبيك» أكثر صعوبة، حتى بشأن الملفات الاقتصادية الأقل حساسية. وتوحي هذه القراءة بأن مجرد استمرار الحوار قد يشكل إنجازاً عملياً، بينما تبدو الاتفاقات التجارية الشاملة أكثر تعقيداً.
وتظل الرسوم الجمركية العامل الأكثر تأثيراً في حسابات الشركات. فبعد إبطال المحكمة العليا الأميركية مجموعة من رسوم ترمب في فبراير (شباط)، اتجهت واشنطن إلى أدوات قانونية أخرى لفرض تعريفات جديدة تصل إلى 12.5 في المائة على 60 اقتصاداً، استناداً إلى مبررات تتعلق بمكافحة العمل القسري. كما بقيت الرسوم القطاعية على الصلب والسيارات والأخشاب سارية.
ويعني ذلك أن الشركات الآسيوية لا تواجه مجرد زيادة مباشرة في تكلفة دخول السوق الأميركية، بل حالة مستمرة من عدم اليقين بشأن القواعد التجارية المقبلة. وقد يدفع هذا الغموض المصنعين إلى تأجيل التوسع أو توزيع استثماراتهم على أكثر من دولة، حتى لو ترتبت على ذلك تكاليف إنتاج أعلى.
ويقول جوشوا كورلانتزيك، الباحث البارز في مجلس العلاقات الخارجية الأميركي، إن ترمب لا يُظهر استعداداً للتراجع عن سياسته الجمركية، رغم نتائج انتخابات التجديد النصفي الأميركية. وتدعم هذه القراءة احتمال استمرار النهج الحمائي، وإن شهدت المفاوضات تنازلات محدودة في قطاعات بعينها.
أما الصين، فتدخل اللقاءات وهي تعتمد بدرجة متزايدة على صادرات التكنولوجيا والسيارات لتعويض ضعف الطلب الداخلي. وقد أظهرت بيانات أكتوبر تباطؤ نمو الإنتاج الصناعي إلى 4.8 في المائة، مقابل ارتفاع مبيعات التجزئة بنسبة 0.4 في المائة فقط، مما يجعل الحفاظ على الأسواق الخارجية ضرورة اقتصادية لبكين، وليس مجرد هدف تجاري.
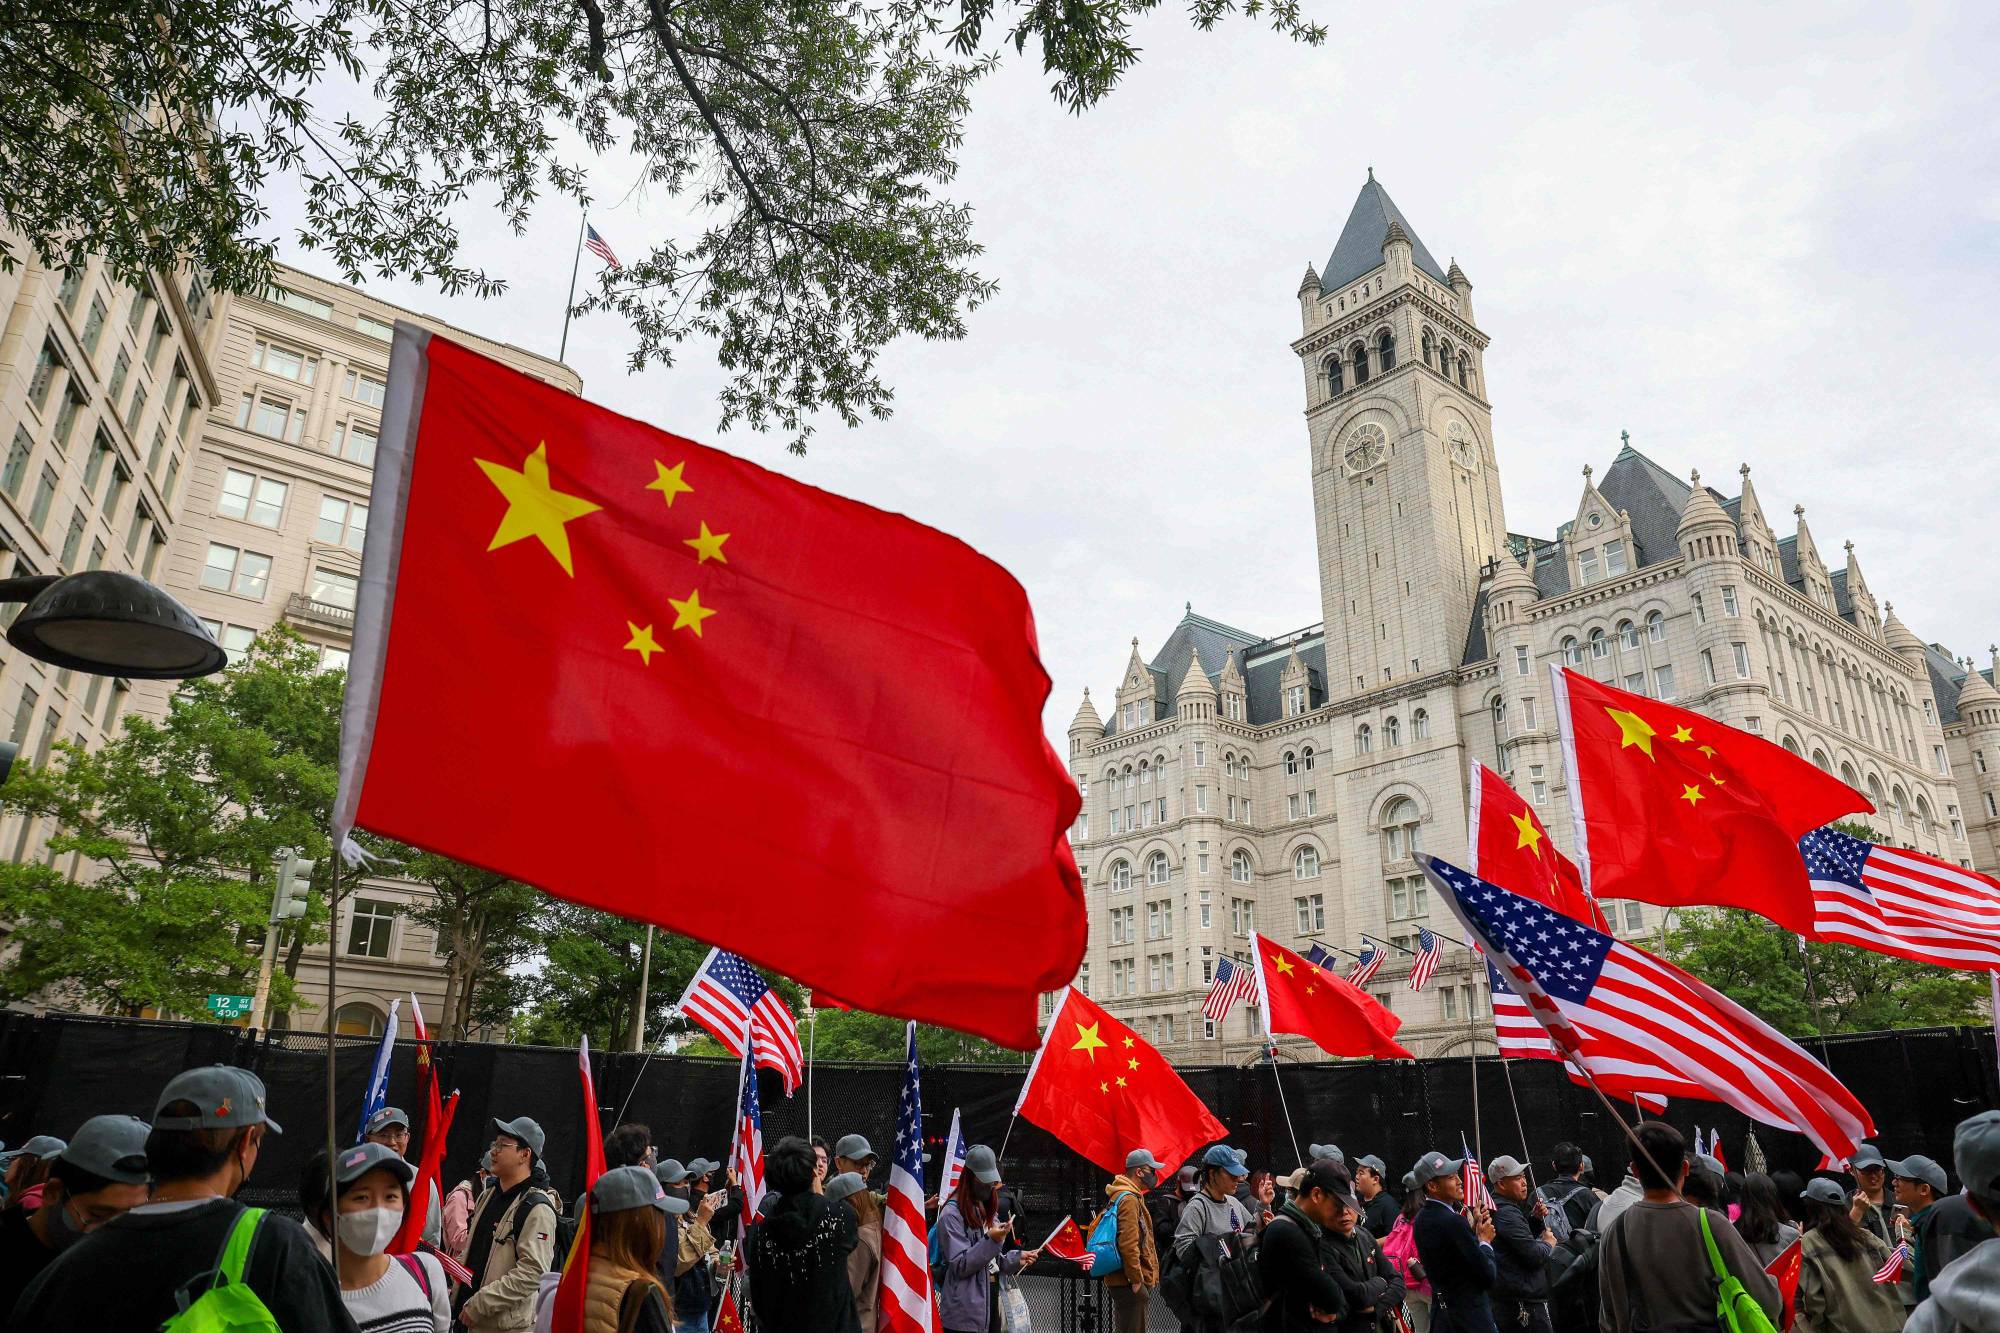
بكين في موقف قوة
وتشير لين سونغ، كبيرة الاقتصاديين لشؤون الصين الكبرى لدى بنك «آي إن جي»، إلى حاجة الاقتصاد الصيني لمزيد من الدعم الداخلي. لكن استمرار قوة الصادرات قد يقلل إلحاح التحفيز الحكومي، ويزيد حساسية النمو لأي قيود أميركية جديدة.
وفي المقابل، تمنح الصين موقعها في سلاسل توريد التكنولوجيا والمواد الصناعية قدرة على التفاوض، خصوصاً مع ازدياد الطلب العالمي على البنية التحتية للذكاء الاصطناعي. ولذلك يُرجح أن تكون الرقائق المتقدمة وضوابط التصدير من أبرز الملفات الاقتصادية المؤثرة في نتائج الزيارة، حتى إن لم تُحسم بصورة مباشرة خلال القمة.
وتبرز الفلبين ودول جنوب شرقي آسيا بوصفها ساحة أخرى للتنافس الاقتصادي. فبرنامج ترمب يتضمن لقاءات إقليمية ومراسم توقيع اتفاق تجاري أميركي مع تايلاند، في إشارة إلى سعي واشنطن لتعزيز الروابط الثنائية بالتوازي مع علاقاتها المعقدة مع الصين.
وفي الوقت نفسه، تتحرك دول أخرى لتقليل اعتمادها على السوق الأميركية. فقد أعلن رئيس الوزراء الكندي مارك كارني، انتهاء مفاوضات اتفاق تجارة حرة مع الفلبين، والعمل على اتفاق أوسع مع دول «آسيان»، في إطار استراتيجية لتنويع الشركاء التجاريين.
وتوضح هذه التحركات أن الحمائية الأميركية قد تدفع إلى نتيجة مزدوجة: إعادة بعض الاستثمارات إلى الولايات المتحدة، وفي الوقت نفسه تسريع إنشاء شبكات تجارية إقليمية لا تكون واشنطن مركزها الوحيد.
وترى وحدة المعلومات التابعة لمجلة «الإيكونوميست»، على لسان خبيرها الاقتصادي نيك مارو، أن اتفاقية «الشراكة الاقتصادية الإقليمية الشاملة» توفر مجالاً لتعميق التجارة بين الاقتصادات الآسيوية، لكنها لا تمنح حماية كاملة من التوترات الجيوسياسية، بسبب محدودية آليات التنفيذ وتسوية النزاعات.
سيناريوهات إدارة الموقف
وعلى مستوى السيناريوهات، يبدو الاحتمال الأول هو التهدئة المحدودة، عبر تفاهمات بشأن بعض الرسوم أو المشتريات التجارية أو استمرار قنوات التفاوض، دون تفكيك القيود الأساسية. وقد يخفف ذلك الضغوط على الأسهم الآسيوية ويشجع الشركات على استئناف استثمارات مؤجلة، لكنه لن يُنهي مخاطر التجارة.
أما السيناريو الثاني، وهو استمرار الوضع القائم، فيعني بقاء الرسوم والقيود التكنولوجية مع تجنب تصعيد واسع. وفي هذه الحالة، ستواصل الشركات تنويع مواقع الإنتاج، بينما تستفيد بعض اقتصادات جنوب شرقي آسيا من انتقال الاستثمارات، وإن ظلت معرضة بدورها لتغير السياسة الأميركية.
ويتمثل السيناريو الثالث في تصعيد جديد، خصوصاً إذا توسعت القيود على الرقائق أو فشلت المفاوضات التجارية. وقد يؤدي ذلك إلى ارتفاع تكاليف التكنولوجيا، واضطراب سلاسل الإمداد، وتراجع شهية المستثمرين للمخاطرة، مع ضغوط إضافية على العملات والأسهم المرتبطة بالتصدير.
ولا يمكن استبعاد سيناريو اختراق أوسع، لكنه يتطلب اتفاقات قابلة للتنفيذ بشأن ملفات خلافية متعددة، وهو ما لا تدعمه حتى الآن توقعات المحللين الحذرة.
وفي المحصلة، لن تُقاس النتائج الاقتصادية لزيارة ترمب بعدد الاتفاقات المعلنة أو الصور الدبلوماسية، بل بقدرتها على تقليص عدم اليقين الذي يواجه الشركات والمستثمرين. وإذا انتهت الجولة دون تغيير جوهري في السياسات، فستكون رسالتها الأبرز أن اقتصادات آسيا تتجه تدريجياً نحو تنويع شركائها، استعداداً لمرحلة قد تصبح فيها القيود التجارية جزءاً دائماً من المشهد الاقتصادي العالمي.