بنك اليابان يمهد لمزيد من رفع الفائدة لكبح التضخم
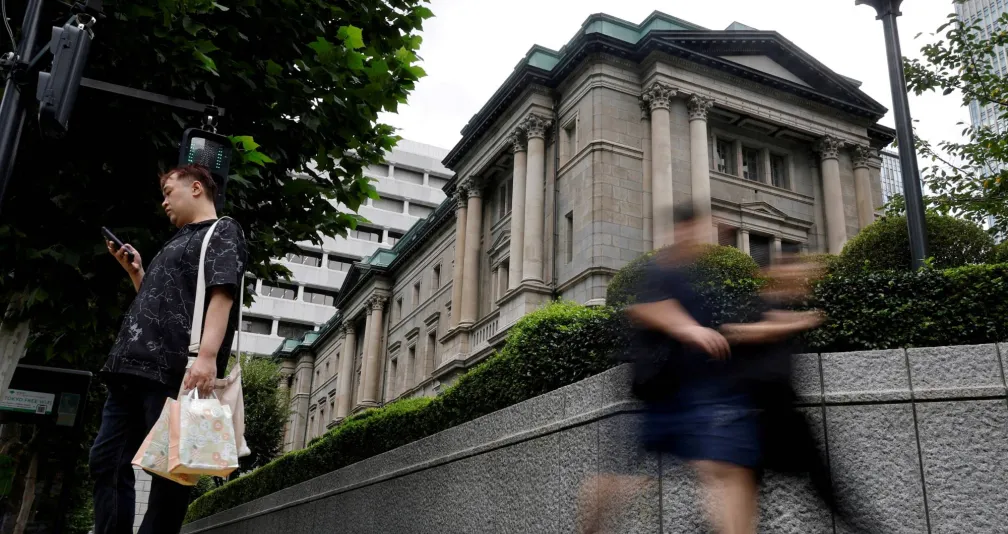
أعطى محافظ بنك اليابان كازو أويدا، الثلاثاء، إشارة جديدة إلى استعداد البنك لمواصلة رفع أسعار الفائدة، مؤكداً أن تثبيت التضخم الأساسي حول مستهدف 2 في المائة أصبح «أكثر أهمية من ذي قبل»، في تشديد ملحوظ للغة البنك قبل اجتماعه المرتقب نهاية أكتوبر (تشرين الأول)، وسط ضغوط متصاعدة من أسعار المواد الخام والطاقة وضعف الين وقوة الطلب المرتبط بالذكاء الاصطناعي. وتأتي تصريحات أويدا قبل اجتماع السياسة النقدية الذي يستمر يومين وينتهي في 30 أكتوبر، حيث يترقب المستثمرون التوقعات الفصلية الجديدة للنمو والتضخم بحثاً عن مؤشرات بشأن توقيت الزيادة المقبلة في أسعار الفائدة. وقال أويدا، في خطاب أمام الاجتماع السنوي لشركات الأوراق المالية، إن التطورات الاقتصادية والأسعار تتحرك بصورة عامة وفق توقعات بنك اليابان، وإن الاقتصاد يواصل التعافي بوتيرة معتدلة، بينما أظهر مسح «تانكان» الفصلي متانة معنويات الشركات. وأضاف أن ارتفاع تكاليف المواد الخام يدفع تضخم أسعار الجملة إلى الصعود، وأن هذه الضغوط تنتقل تدريجياً إلى أسعار المستهلكين، بالتزامن مع استمرار ارتفاع توقعات التضخم طويلة الأجل.
• منع تجاوز التضخم المستهدف
وشدد أويدا على أن الأوضاع المالية لا تزال تيسيرية وتدعم النشاط الاقتصادي حتى بعد زيادة أسعار الفائدة الشهر الماضي، مؤكداً أن البنك سيواصل رفع تكاليف الاقتراض لتعديل درجة الدعم النقدي. وقال: «أصبح من المهم أكثر من ذي قبل ضمان استقرار التضخم الأساسي حول 2 في المائة»، حتى لا تتحقق مخاطر تجاوز التضخم للمستهدف بما قد يلحق ضرراً بالاقتصاد. وتحمل هذه الصياغة أهمية خاصة؛ ففي بيان رفع الفائدة في سبتمبر (أيلول)، اكتفى البنك بالقول إن تثبيت التضخم الأساسي حول المستهدف أمر «مهم»، بينما استخدم أويدا الآن تعبير «أكثر أهمية من ذي قبل»، في إشارة إلى ازدياد تركيز صانعي السياسة على مخاطر ارتفاع الأسعار.
وكان بنك اليابان قد رفع سعر الفائدة الرئيسي الشهر الماضي إلى أعلى مستوى في 31 عاماً، وأشار أويدا حينها إلى أن البنك دخل مرحلة تركز بصورة أكبر على منع التضخم الأساسي من تجاوز المستهدف، وهو ما عزز توقعات استمرار التشديد النقدي. ويأتي ذلك بعد عقود كان التحدي الرئيسي خلالها هو مكافحة الانكماش وتحفيز الأسعار. وقال وزير الاقتصاد مينورو كيوتشي الأسبوع الماضي إن اليابان لم تعد في حالة انكماش ولا تحتاج إلى سياسة نقدية مفرطة في التيسير بهدف رفع التضخم.
• 3 ضغوط على الأسعار
وحدد أويدا مجموعة من المخاطر التي قد تدفع التضخم الأساسي إلى تجاوز 2 في المائة، في مقدمتها ارتفاع أسعار الطاقة المرتبط بالحرب الأميركية – الإسرائيلية على إيران، إلى جانب ضعف الين والطلب القوي المرتبط بالذكاء الاصطناعي. ويمثل ضعف العملة اليابانية قناة مباشرة لانتقال التضخم، إذ يزيد تكلفة الواردات، خصوصاً الطاقة والمواد الخام والغذاء. وتزداد حساسية الاقتصاد لهذه التطورات نظراً إلى اعتماد اليابان شبه الكامل على النفط المستورد. أما الذكاء الاصطناعي، فأصبح عنصراً جديداً في حسابات البنك.
وكان نائب المحافظ شينيتشي أوتشيدا قد وصف الانتشار العالمي للتكنولوجيا بأنه «صدمة إيجابية كبيرة للطلب»، مشيراً إلى أن الاستثمارات المرتبطة بالرقائق ومراكز البيانات والبنية التحتية الرقمية رفعت النشاط الاقتصادي وأسعار الأصول.
ويرى البنك أن طفرة الذكاء الاصطناعي قد تزيد الإنتاجية والطاقة الإنتاجية مستقبلاً، لكنها في المرحلة الحالية تعزز الطلب، ما قد يضيف مزيداً من الضغوط التضخمية. كما أن إصدارات السندات الضخمة من الشركات المرتبطة بالقطاع تضغط بدورها على أسعار الفائدة طويلة الأجل.
السندات تزيد تعقيد المشهد
وتتزامن لهجة أويدا الأكثر تشدداً مع تقلبات حادة في سوق الدين اليابانية. فقد سجل عائد السندات الحكومية لأجل 30 عاماً مستوى قياسياً عند 4.24 في المائة خلال تعاملات الثلاثاء، بينما بلغ عائد السندات لأجل 10 سنوات 3.1 في المائة. لكن مزاداً للسندات لأجل 10 سنوات اجتذب أقوى طلب منذ مايو (أيار)، ما ساعد على تهدئة المخاوف من استمرار ارتفاع العوائد دون توقف، ودعم سوق الأسهم، حيث أغلق مؤشر «نيكي 225» فوق 70 ألف نقطة. وتتداخل هذه التطورات مع السياسة المالية للحكومة. فقد تعهدت رئيسة الوزراء ساناي تاكايتشي بضبط إصدارات السندات والحفاظ على استدامة المالية العامة، في محاولة لطمأنة الأسواق بشأن خططها للإنفاق. ويمثل ارتفاع الفائدة والعوائد تحدياً إضافياً لطوكيو، في ظل ضخامة الدين العام، إذ يؤدي ارتفاع تكلفة الاقتراض إلى زيادة أعباء خدمة الدين. وفي المقابل، فإن الإبقاء على السياسة النقدية شديدة التيسير لفترة أطول قد يزيد الضغوط على الين، ويغذي التضخم المستورد. وبذلك يدخل بنك اليابان اجتماعه في نهاية أكتوبر أمام معادلة دقيقة: الاقتصاد لا يزال يتعافى ومعنويات الشركات متماسكة، لكن ضغوط الأسعار تتسع من المواد الخام وأسعار الجملة إلى المستهلك، بينما ترتفع توقعات التضخم طويلة الأجل. وستكون التوقعات الجديدة للنمو والتضخم التي يصدرها البنك في 30 أكتوبر مؤشراً رئيسياً للأسواق. وإذا استمرت البيانات في التحرك وفق السيناريو الأساسي للبنك، فإن رسالة أويدا تشير إلى بقاء الباب مفتوحاً أمام مزيد من رفع الفائدة، مع انتقال أولوية السياسة النقدية بوضوح من تحقيق تضخم عند 2 في المائة إلى ضمان استقراره حول هذا المستوى ومنع تجاوزه بصورة مستدامة.