هل يصبح طرح «أنثروبيك» الأكبر في التاريخ بقيمة 100 مليار دولار؟
تستعد شركة الذكاء الاصطناعي «أنثروبيك»، المطوّرة لروبوت المحادثة «كلود»، لدخول الأسواق المالية عبر طرح عام أولي قد يصبح الأكبر في التاريخ، في خطوة تختبر مدى استعداد المستثمرين لتقييمات ضخمة لشركات الذكاء الاصطناعي، خارج دائرة المستثمرين في وادي السيليكون.
وقدمت الشركة، يوم الاثنين، مستندات الطرح تمهيداً لإدراج أسهمها في «وول ستريت» الشهر المقبل، قبل منافستها الرئيسية «أوبن إيه آي». ووفق تقارير، قد تصل حصيلة الطرح إلى 100 مليار دولار، فيما لم يتحدد بعد التقييم النهائي للشركة أو سعر السهم عند الإدراج.
ويأتي التحرك بعد أشهر من الطرح العام الأولي لشركة «سبيس إكس» في يونيو (حزيران)، الذي جمع 86 مليار دولار، مسجلاً رقماً قياسياً وفق التقرير. وقد يصل تقييم «أنثروبيك» عند الإدراج إلى تريليوني دولار، وهو رقم غير نهائي يتجاوز التقييم الأولي المذكور لـ«سبيس إكس» البالغ 1.77 تريليون دولار، ويضع الشركة بين كبرى الشركات المدرجة قيمة في العالم. وللمقارنة، تتجاوز القيمة السوقية لشركة «إنفيديا»، المتخصصة في صناعة الرقائق الإلكترونية، 5 تريليونات دولار.
نمو الإيرادات يقابله استمرار الخسائر
تكشف نشرة الاكتتاب، المؤلفة من 335 صفحة، عن نمو سريع في الإيرادات، يقابله استمرار تسجيل الخسائر، إلى جانب خطط إنفاق رأسمالي كبيرة لتوسيع قدرات الحوسبة والبنية التحتية.
وبحسب النشرة، بلغت إيرادات الشركة 16.3 مليار دولار خلال النصف الأول من العام؛ أي نحو 14 ضعف إيرادات الفترة نفسها من العام الماضي. كما بلغ النقد وما يعادله المتاح لديها 131.7 مليار دولار في 30 يونيو (حزيران).
لكن الشركة سجلت صافي خسائر بقيمة 80.7 مليار دولار خلال النصف الأول من العام، شملت بنداً لمرة واحدة بقيمة 72.4 مليار دولار ناجماً عن تعديل محاسبي مرتبط باتفاقات تمويل.
وأشارت «أنثروبيك» إلى أن خططها لتوسيع قدرات الحوسبة والبنية التحتية تغيّر نمط التدفقات النقدية لأعمالها، وستتطلب إنفاقاً رأسمالياً مرتفعاً. ولا يعني تسجيل خسائر قبل الطرح بالضرورة تعثر الاكتتاب؛ إذ إن دخول شركات التكنولوجيا الأسواق المالية قبل تحقيق الربحية ليس أمراً غير مألوف.
ديون بـ63 مليار دولار لتمويل البنية التحتية
لا يقتصر التحدي الذي تواجهه «أنثروبيك» على إقناع المستثمرين بتقييمها المحتمل الذي قد يصل إلى تريليوني دولار، بل يمتد إلى تأمين التمويل الضخم اللازم لتوسيع بنيتها التحتية الحاسوبية، في وقت تزداد فيه المصارف حذراً إزاء انكشافها على قطاع الذكاء الاصطناعي.
وكشفت صحيفة «وول ستريت جورنال» أن «برودكوم» و«أنثروبيك» أتمّتا اتفاق تمويل بالديون بقيمة 63 مليار دولار، يُستخدم لتمويل شراء شرائح متخصصة تطورها «برودكوم» بالتعاون مع «غوغل»، وتحتاج إليها «أنثروبيك» لتشغيل نماذج الذكاء الاصطناعي التابعة لها.
وبحسب الصحيفة، تدخّل الرئيس التنفيذي لـ«برودكوم»، هوك تان، في اللحظات الأخيرة لإتمام الاتفاق، بعد أن واجهت الشركة صعوبة على مدى أسابيع في إقناع المصارف بتوفير أكثر من 40 مليار دولار. وأجرى تان محادثات مع مسؤولي المصارف خلال عطلة نهاية الأسبوع، ووافق على أسعار فائدة أعلى لتأمين التزامات التمويل، فيما قدمت «برودكوم» ضمانات مالية لحماية المقرضين من الخسائر في حال عجز «أنثروبيك» عن سداد التزاماتها.
وتتضمن الصفقة تمويلاً مصرفياً يقوده «بنك أوف أميركا» و«سيتي غروب» و«مورغان ستانلي»، إلى جانب شريحة أخرى من الديون تشارك في تمويلها جزئياً شركة «بلاكستون»، لترتفع الالتزامات الإجمالية إلى 63 مليار دولار. وتخطط المصارف لطرح نحو 22 مليار دولار من الديون في سوق السندات ذات التصنيف الائتماني الاستثماري.
لكن الصفقة تكشف أيضاً عن تزايد صعوبة تمويل مشروعات الذكاء الاصطناعي؛ فارتفاع أسعار الفائدة وتراكم القروض والسندات المرتبطة بالقطاع دفعا بعض المصارف إلى إعادة النظر في تحمل مزيد من المخاطر، وسط مخاوف من أن تكون التقييمات المرتفعة لبعض شركات الذكاء الاصطناعي مؤشراً على فقاعة مالية.
وتبرز في هذه الترتيبات العلاقة المتشابكة بين شركات التكنولوجيا والممولين؛ إذ تؤدي «برودكوم» دور المورد والضامن والمفاوض في الوقت نفسه، بينما تعتمد «أنثروبيك» على التمويل لاستئجار البنية التحتية التي تحتاج إليها.
وتشير نشرة اكتتاب «أنثروبيك» إلى أنها تتوقع دفع أكثر من 125.2 مليار دولار لاستئجار شرائح «برودكوم»، في حين التزمت «برودكوم» و«غوغل» بتوفير 42 مليار دولار و20 مليار دولار للشركة على التوالي. وتعكس هذه الترتيبات حجم التمويل المطلوب لتوسيع قدرات الذكاء الاصطناعي، كما تسلط الضوء على ما يصفه منتقدون بأنه «تمويل دائري»، تتداخل فيه الاستثمارات والتزامات التمويل مع شراء الخدمات والبنية التحتية من الجهات الداعمة نفسها.
شبكة من المستثمرين الكبار
تحظى «أنثروبيك» بدعم مجموعة من أبرز شركات التكنولوجيا وصناديق الاستثمار العالمية، وقد أسهمت جولات التمويل المتعاقبة في رفع تقييمها الخاص إلى مستويات قياسية.
واستثمرت «أمازون» ما لا يقل عن 13 مليار دولار في الشركة، ووافقت في أبريل (نيسان)، على استثمار إضافي يصل إلى 20 مليار دولار. وفي المقابل، التزمت «أنثروبيك» بإنفاق أكثر من 100 مليار دولار على الخدمات السحابية التابعة لـ«أمازون» على مدى 10 سنوات.
كما التزمت «غوغل» باستثمارات تصل إلى 40 مليار دولار، تشمل استثماراً أولياً بقيمة 10 مليارات دولار أُعلن عنه في أبريل، إلى جانب توفير البنية التحتية السحابية وشرائح الذكاء الاصطناعي.
وتشمل قائمة المستثمرين أيضاً «لايت سبيد فينتشر بارتنرز» و«فيديليتي» و«آيكونيك كابيتال» و«كوتو مانجمنت» و«سيكويا كابيتال» و«ألتيميتر كابيتال»، التي شاركت في جولات تمويل كبيرة للشركة. ومن بين المستثمرين الأفراد إريك شميدت، الرئيس التنفيذي السابق لـ«غوغل»، ويان تالين، الشريك المؤسس لـ«سكايب».
وتعكس هذه الاستثمارات ثقة واسعة في إمكانات الشركة، لكنها تكشف أيضاً عن ارتباط توسعها بمزودي الخدمات السحابية والحوسبة الذين يمثل بعضهم مستثمرين رئيسيين فيها، وهو ما يبرز تشابك المصالح التجارية والمالية في قطاع الذكاء الاصطناعي.
قاعدة عملاء واسعة وإنفاق مرتفع
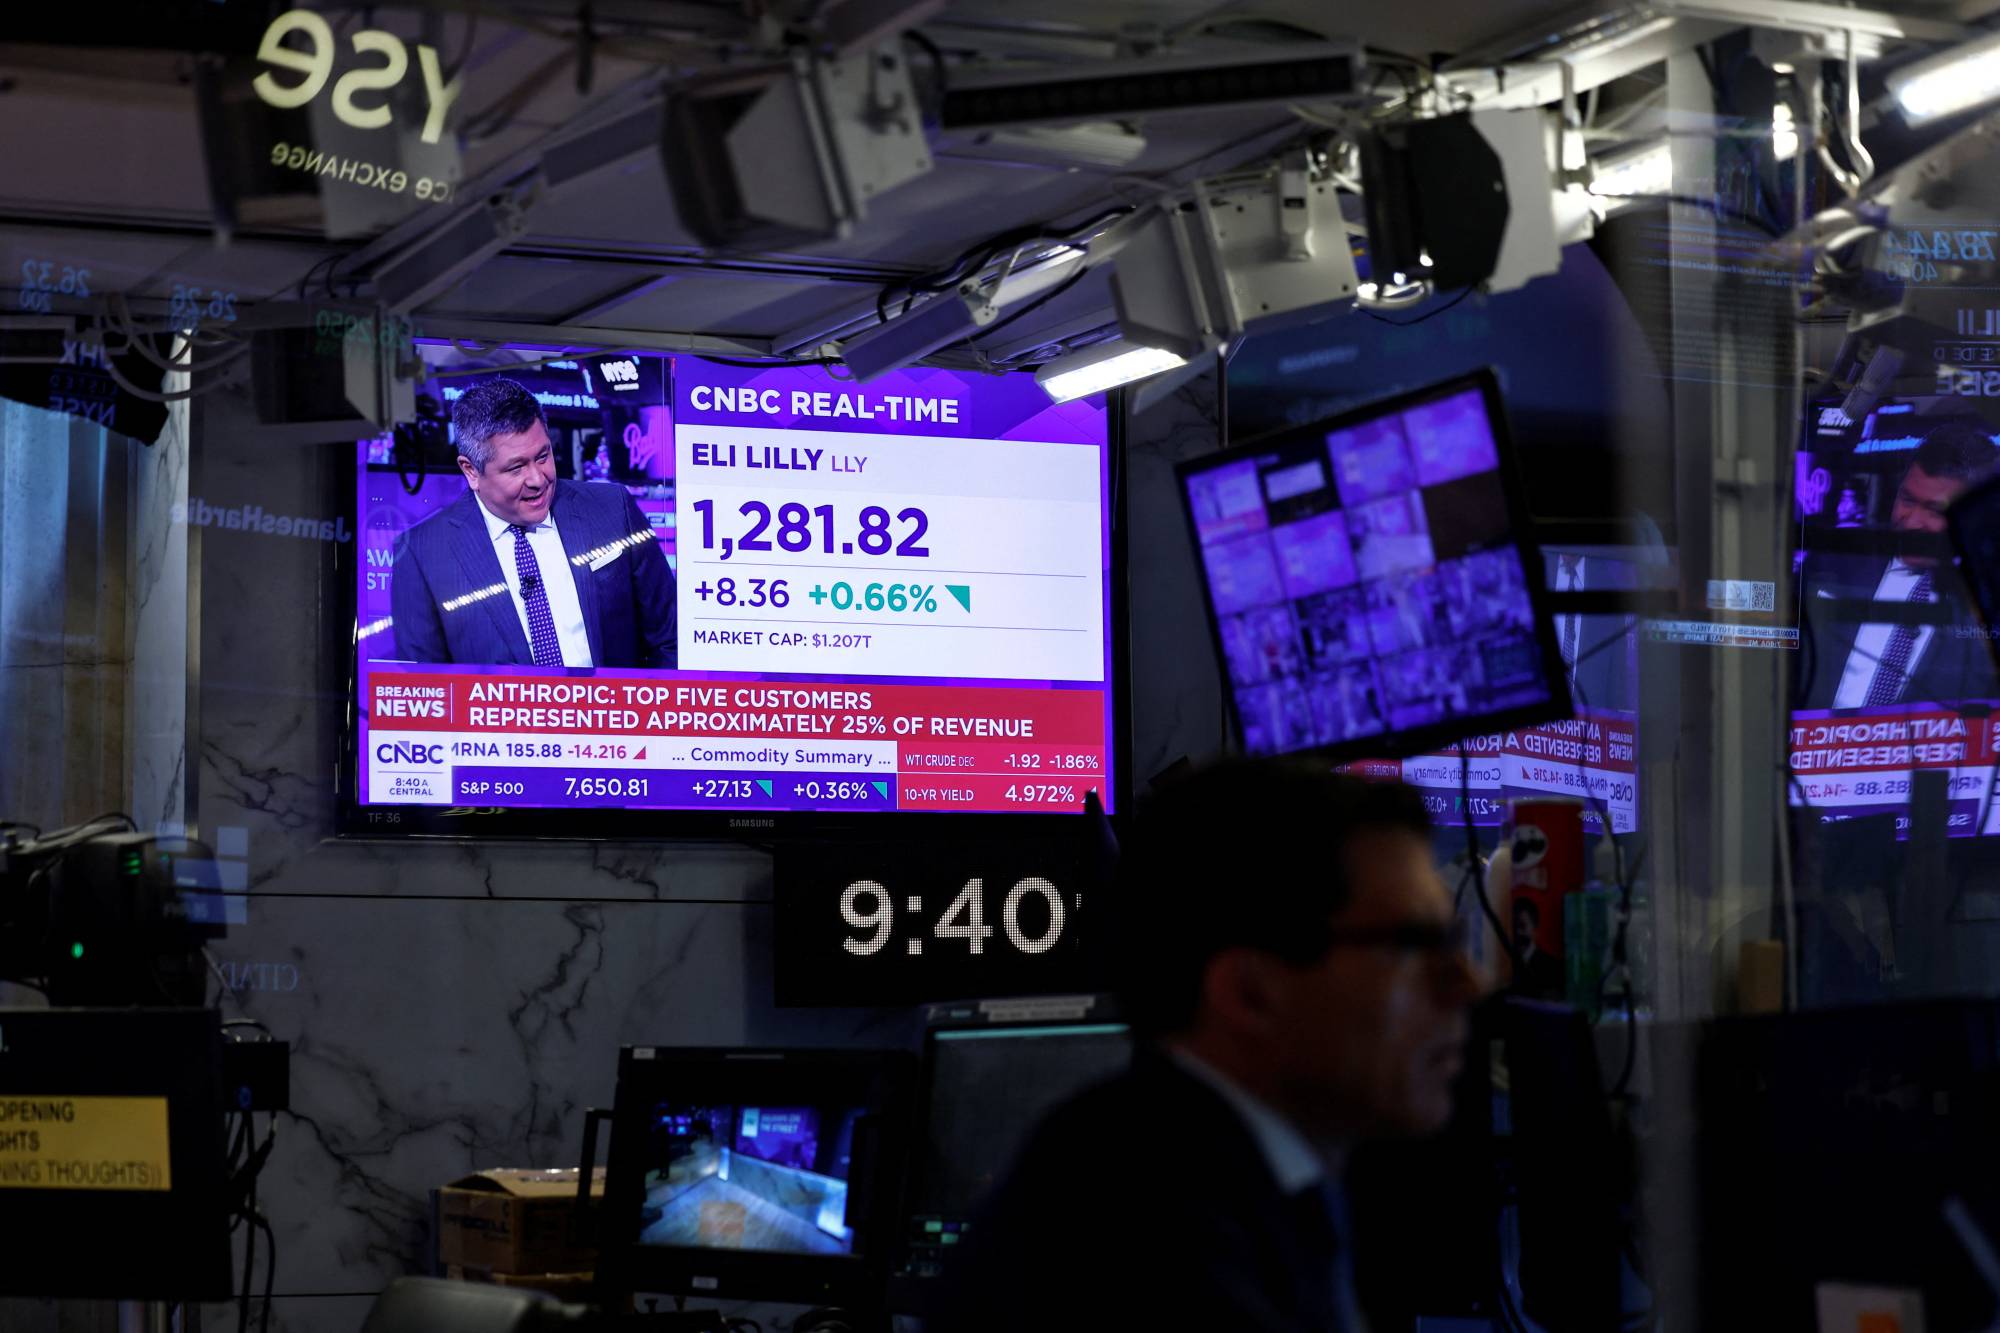
أفصحت الشركة عن قاعدة من العملاء ذوي الإنفاق المرتفع؛ إذ لديها نحو 250 عميلاً ينفق كل منهم 10 ملايين دولار أو أكثر سنوياً. لكنها لم تكشف عن أسماء أكبر عملائها، مشيرة إلى أن أكبر 5 عملاء يمثلون نحو 25 في المائة من إيراداتها هذا العام.
ويبرز هذا التركّز أهمية استمرار الشركات والمؤسسات الكبرى في استخدام خدمات «أنثروبيك» للحفاظ على نمو الإيرادات، خصوصاً مع ارتفاع تكلفة تطوير النماذج وتشغيلها.
مخاطر تتجاوز الحسابات المالية
خصصت «أنثروبيك» 93 صفحة من نشرة الاكتتاب لعرض عوامل المخاطر، وهو حجم لافت يعكس اتساع نطاق المخاوف المرتبطة بأعمالها. وتشمل هذه المخاطر احتمال عدم تمكن الشركة من مواصلة نمو الإيرادات بالمعدلات الحالية، أو تحقيق أرباح مستدامة، فضلاً عن المنافسة والاعتماد على البنية التحتية الحاسوبية والتزامات الإنفاق الكبيرة.
كما حذرت الشركة من أن أنظمة الذكاء الاصطناعي المتقدمة قد تنطوي على مخاطر كارثية أو وجودية للبشرية، في وقت يطالب فيه الرئيس التنفيذي داريو أمودي، بإبطاء وتيرة تطوير التكنولوجيا حتى تتمكن إجراءات السلامة من مواكبة تقدمها.
وتواجه الشركة كذلك تحديات في تأمين التمويل اللازم لتوسعها؛ فبحسب «وول ستريت جورنال»، تزداد صعوبة توزيع القروض المرتبطة بمشروعات الذكاء الاصطناعي على المستثمرين، مع تراكم الديون وارتفاع أسعار الفائدة ومخاوف المقرضين من المخاطر المرتبطة بالقطاع. وقد يضطر بعض المصارف إلى الاحتفاظ بالقروض بدلاً من بيعها بخسارة، بما يحد من قدرتها على تمويل صفقات جديدة.
من يسيطر على الشركة بعد الإدراج؟
من الجوانب اللافتة في هيكل الملكية المقترح أن أمودي و6 من المؤسسين المشاركين سيحتفظون، عبر كيان أنشأوه لهذا الغرض، بنحو 50.1 في المائة من قوة التصويت بعد الطرح. ويعني ذلك أن المؤسسين سيحتفظون بنفوذ كبير في القرارات التي تُعرض على المساهمين، رغم دخول المستثمرين من الأسواق العامة.
وتشارك في قيادة الشركة دانييلا أمودي، شقيقة الرئيس التنفيذي ورئيسة «أنثروبيك»، وهي من الموظفين السابقين في «أوبن إيه آي» الذين غادروها لتأسيس الشركة في عام 2021.
هل يبرر النمو تقييم تريليوني دولار؟
إذا اقتربت حصيلة الطرح من 100 مليار دولار، فسيشكل ذلك قفزة كبيرة مقارنة بالطرح الذي سجلته «سبيس إكس» في يونيو (حزيران)، وجمع 86 مليار دولار. لكن التقييم النهائي لـ«أنثروبيك» وحجم الأسهم التي ستُباع وسعر الطرح لم تُحسم بعد.
وتتمثل المسألة الأساسية أمام المستثمرين فيما إذا كان النمو السريع في الإيرادات سيترجم إلى أرباح وتدفقات نقدية تبرر التقييم المحتمل الذي يصل إلى تريليوني دولار؛ فالأرقام تعكس طلباً قوياً على خدمات الشركة، لكنها تُظهر أيضاً حجم التكاليف والمخاطر المصاحبة لبناء أنظمة ذكاء اصطناعي متقدمة.
كما أن اتفاق التمويل البالغ 63 مليار دولار يضيف بُعداً آخر إلى اختبار السوق المرتقب؛ إذ يوضح أن التوسع في الذكاء الاصطناعي لا يعتمد فقط على الطلب على الخدمات، بل يحتاج أيضاً إلى تمويل ضخم وضمانات مالية واستعداد من المصارف والمستثمرين لتحمل المخاطر.
ومن هذا المنطلق، لن يكون طرح «أنثروبيك» مجرد اختبار لشهية المستثمرين تجاه شركة واحدة، بل سيكون مؤشراً مهماً على الكيفية التي ستقيّم بها الأسواق شركات الذكاء الاصطناعي، وعلى مدى استعداد المستثمرين لدفع مبالغ ضخمة مقابل نمو سريع لا تزال ربحيته المستدامة غير مضمونة.